El impacto económico de la vivienda turística: lecciones de Medellín para el sector en Tacna
Los datos de Airbnb Newsroom, cuya plataforma figura inscrita en el Registro Nacional de Turismo de Colombia desde agosto de 2022, sitúan a Medellín como un caso cuantificable.
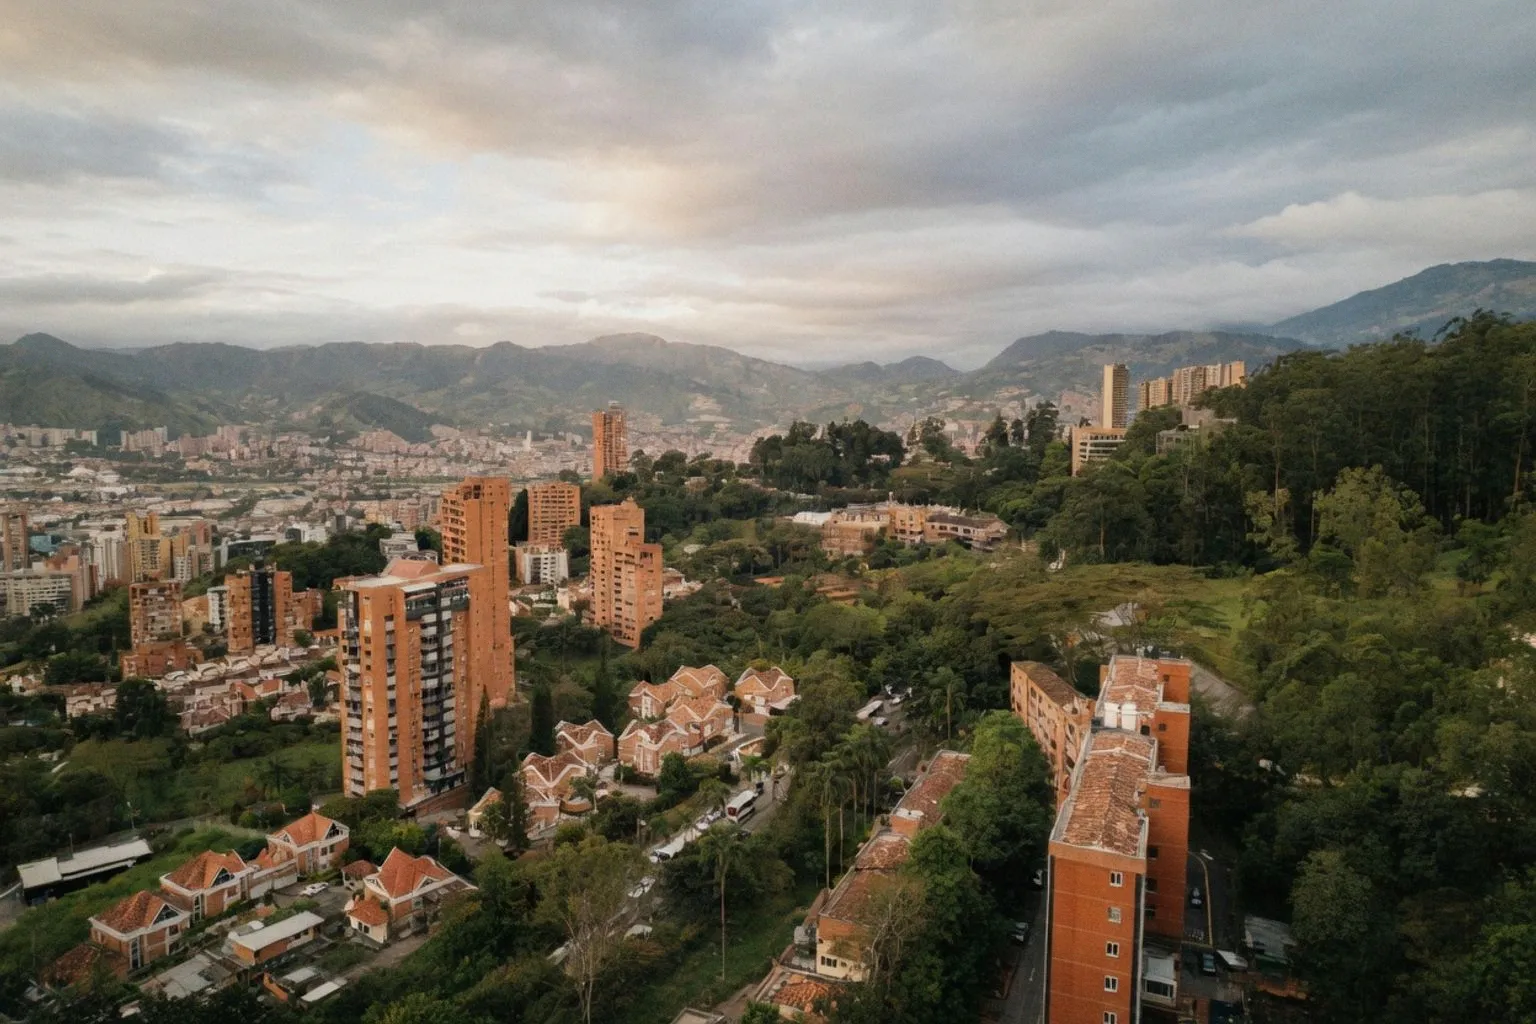
La vivienda turística como vector fiscal: qué enseña el caso Medellín a la hotelería en Tacna
Según datos publicados por Airbnb Newsroom, la actividad de anfitriones y huéspedes en la plataforma generó de forma indirecta más de 520.000 millones de pesos colombianos en ingresos fiscales para Medellín durante 2025. El volumen, difundido por la propia compañía, confirma que la vivienda turística opera como un vector fiscal y de liquidez barrial más allá del alojamiento tradicional. Para un mercado de frontera como Tacna, el caso colombiano funciona como referencia estructural: ingresos complementarios para los anfitriones, derrama en el comercio próximo y dependencia creciente del canal digital.
Cifras clave del caso Medellín
Los anfitriones generaron más de 435.000 millones de pesos durante 2025, y en el conjunto de Antioquia la cifra supera los 550.000 millones. A nivel nacional, el modelo dejó un impacto económico superior a 10,6 billones de pesos en 2024, de los cuales más de 9 billones llegaron directamente a comercios locales.
Dos ratios concentran la lectura operativa. El primero: más del 70 % de los anfitriones en Colombia opera un único espacio, lo que confirma un modelo de ingresos complementarios y no profesional. El segundo: más del 40 % del gasto del viajero se ejecuta en el mismo barrio del alojamiento. Consecuencia directa: la tarifa del alojamiento es solo una parte del valor generado; restaurantes, tiendas y transporte capturan el resto. La vivienda turística, en este marco, no compite únicamente por pernocta, redistribuye consumo.
Qué traducir al contexto local
El volumen colombiano no es trasladable a Tacna de forma mecánica, pero sí lo son las relaciones estructurales. Tres indicadores conviene monitorizar a nivel local:
1. Tasa de ocupación y ADR frente a vivienda turística informal. Si el hotel pierde tarifa en temporada baja, conviene auditar si existe presión de oferta no registrada en plataformas digitales. La variable a medir es RevPAR, no solo tarifa publicada.
2. Derrama territorial. Calcular qué porcentaje del gasto del huésped se queda en el propio distrito. Un objetivo razonable: superar el 30 % en comercio de proximidad, replicando el patrón colombiano del 40 %.
3. Margen real por habitación disponible. Revisar el GOPPAR (ingreso bruto operativo por habitación disponible) tras descontar comisiones de plataforma, limpieza, suministros y mantenimiento. Sin ese cálculo, la comparación con la vivienda turística queda sesgada.
Errores frecuentes al leer estos datos
Confundir impacto agregado con rentabilidad individual es el primero. Los 9 billones de pesos a comercios colombianos miden derrama, no margen del alojamiento. Extrapolar promedios a una sola propiedad es el segundo error: más del 70 % de los anfitriones opera un solo espacio, con estructura de costes y escala distinta a la de un hotel mediano. El tercero es omitir el componente fiscal: en Medellín, la vivienda turística formal tributa más de 520.000 millones de pesos anuales; cualquier comparativa local debe contrastarse con el marco tributario peruano y los registros ante la Dirección General de Turismo. El cuarto, ya operativo, es comparar pernoctas sin ajustar por temporada: la vivienda turística soporta mejor los picos cortos, mientras que el hotel asume costes fijos los doce meses. Por eso el GOPPAR mensual, y no la tarifa media, es la métrica decisiva.