Vitoria aplicará una tasa de 6,5 euros por noche en pisos turísticos y hoteles de lujo
Según informa El Correo, el gobierno local de PSE-PNV ha cerrado el acuerdo con Elkarrekin Podemos para fijar el tipo máximo previsto por la norma foral vasca, dejando al resto de categorías…
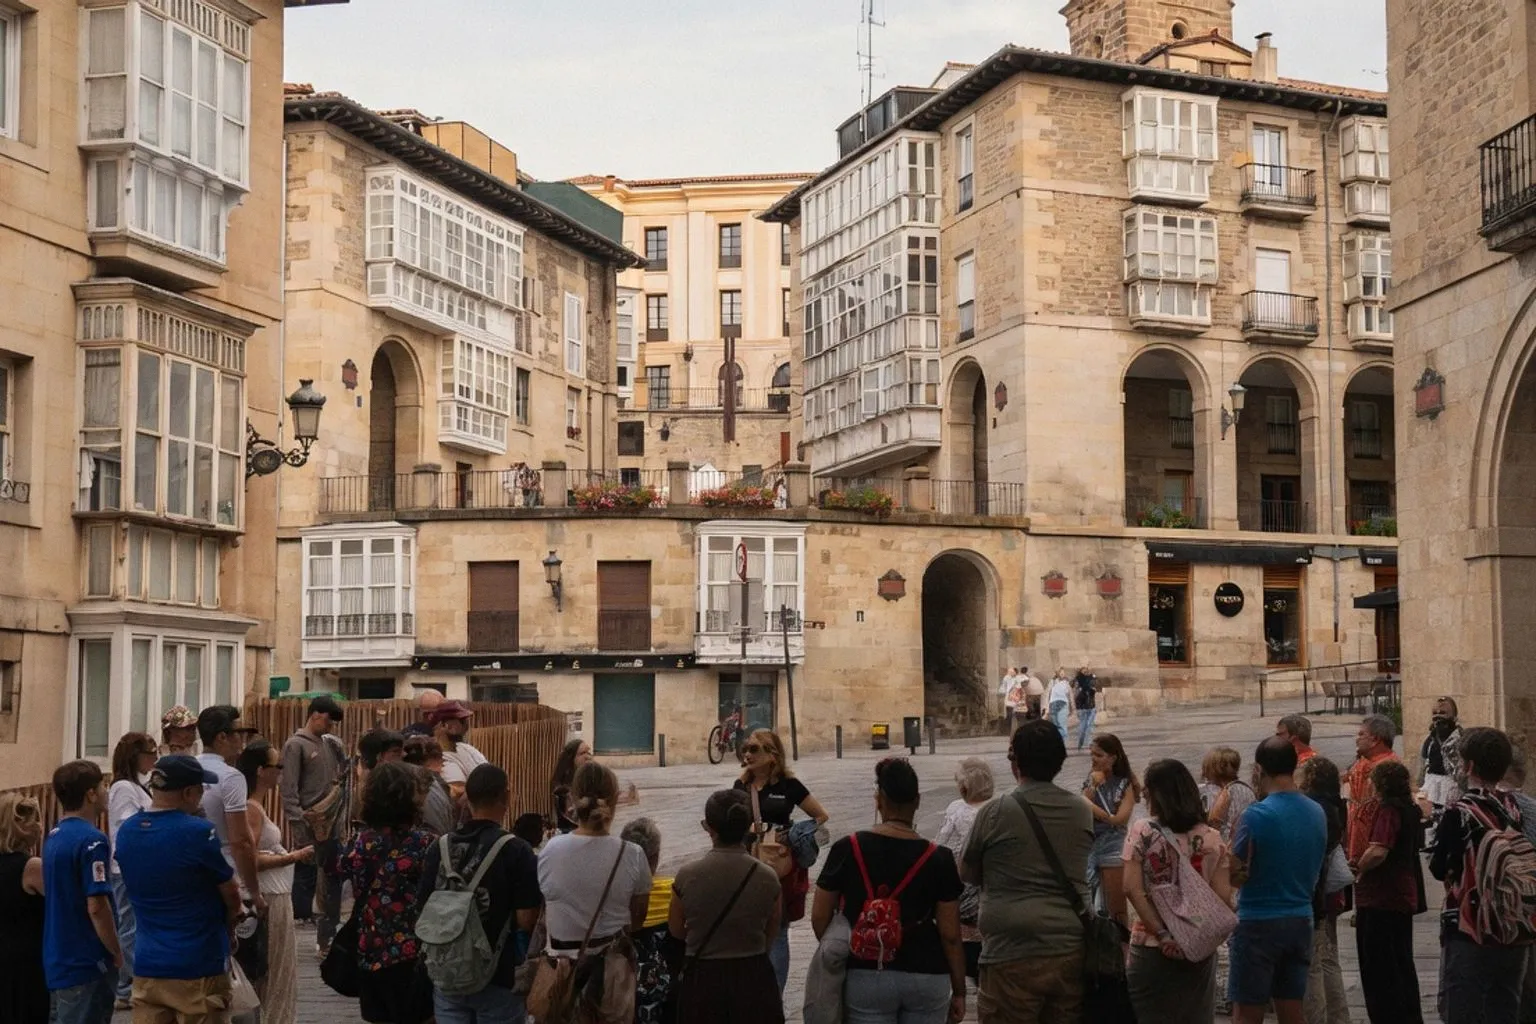
El ayuntamiento de Vitoria-Gasteiz aplicará, desde el 1 de enero de 2027, una tasa turística de 6,5 euros por noche —con un tope de seis jornadas por estancia— a los viajeros que se alojen en apartamentos turísticos y hoteles de cinco estrellas. Según informa El Correo, el gobierno local de PSE-PNV ha cerrado el acuerdo con Elkarrekin Podemos para fijar el tipo máximo previsto por la norma foral vasca, dejando al resto de categorías hoteleras en el tramo inferior del gravamen.
Diseño del impuesto: presión concentrada en el tramo premium
La nueva figura fiscal contempla doce categorías de alojamiento, pero solo grava al tipo máximo en dos: pisos de uso exclusivamente turístico y hoteles de cinco estrellas. El resto del parque alojativo tributará por debajo de esa tarifa. El recaudo se destinará, según el acuerdo alcanzado, a mitigar el impacto de la actividad turística y a la mejora de servicios públicos y conservación del espacio urbano.
El consistorio defiende la tasa como un ejercicio de corresponsabilidad: quienes utilizan temporalmente los recursos de la ciudad deben contribuir a su mantenimiento. La formación firmante del pacto la vincula, además, a la emergencia habitacional, lo que explica que el gravamen sea más estricto sobre las viviendas dedicadas en exclusiva al uso turístico que sobre la oferta hotelera tradicional.
Lectura operativa: dónde golpea al margen
Para un operador hotelero, un gravamen de 6,5 euros por noche sobre el segmento de mayor tarifa media reduce directamente el ingreso neto por habitación disponible (RevPAR) y comprime el margen de beneficio de la categoría más sensible a la elasticidad-precio. En hoteles de cinco estrellas con clientela corporativa y leisure de alto gasto, la traslación al precio final resulta viable sin afectar a la tasa de ocupación. En apartamentos turísticos, con menor margen unitario y mayor competencia por precio, el impacto tiende a absorberse vía ajuste de rentabilidad por unidad, no vía subida de tarifa.
La estructura escalonada —doce tipos de alojamiento y aplicación solo al tramo superior— apunta más a una lógica de política fiscal que de mercado: grava la capacidad contributiva del visitante y deja intacta la masa de pernoctaciones que sostiene la curva media de ocupación.
Qué observar desde destinos frontera como Tacna
Vitoria es un caso de anticipación normativa: se legisla antes de que la presión residencial se vuelva estructural, y se concentra la carga en el segmento de mayor gasto por noche. Para mercados donde el turismo de paso y el excursionismo pesan sobre la tasa de ocupación, el indicador relevante no es el importe del gravamen, sino su diseño por segmento. Una tasa que grava solo el alojamiento de mayor categoría protege el volumen de pernoctaciones y desplaza el coste hacia el visitante con mayor disposición a pagar.
Los parámetros a seguir son tres: tramo de hoteles afectado, tope de noches gravadas y destino del recaudo. El primero define si el coste recae sobre la tarifa media diaria (ADR) o sobre el volumen; el segundo, si el efecto es lineal o creciente con la duración de la estancia; el tercero, si la carga termina internalizándose en el precio de venta o erosionando el margen de explotación.